
HOTLINE
Điện thoại: 0966 49 3636

Nợ thuế có thể khiến hành khách bị tạm hoãn xuất cảnh ngay trước chuyến bay quốc tế. Tuy nhiên, không phải cứ phát sinh nợ thuế là bị hạn chế xuất cảnh. Đặc biệt, những thay đổi trong quy định năm 2026 đã tạo điều kiện thuận lợi hơn cho việc hủy tạm hoãn xuất cảnh sau khi người nộp thuế khắc phục nghĩa vụ tài chính. Vậy nộp thuế xong có thể xuất cảnh sau 15 phút hay không? Cùng TopTravel tìm hiểu các quy định chính thức và những lưu ý quan trọng trước khi khởi hành.
Thông tin về việc người nộp thuế có thể được gỡ tạm hoãn xuất cảnh chỉ sau khoảng 15 phút đang thu hút sự quan tâm của nhiều người, đặc biệt là những cá nhân thường xuyên đi công tác, du lịch hoặc kinh doanh tại nước ngoài.
Theo quy định mới tại Nghị định 252/2026/NĐ-CP, việc hủy bỏ tạm hoãn xuất cảnh được thực hiện thông qua hệ thống điện tử giữa cơ quan quản lý thuế và cơ quan quản lý xuất nhập cảnh.
Khi người nộp thuế đáp ứng đủ điều kiện hủy tạm hoãn xuất cảnh, cơ quan quản lý thuế phải ban hành ngay thông báo hủy bỏ. Cơ quan quản lý xuất nhập cảnh thực hiện hủy bỏ ngay sau khi nhận được thông báo qua hệ thống.
Điều này giúp rút ngắn thời gian xử lý so với quy trình trước đây.
Tuy nhiên, cần phân biệt rõ:
Vì vậy, hành khách không nên chủ quan chờ đến sát giờ bay mới xử lý nghĩa vụ thuế.
Theo Nghị định 49/2025/NĐ-CP, có hiệu lực từ ngày 28/02/2025, quy định về ngưỡng nợ thuế và thời gian nợ được xác định theo từng nhóm đối tượng.
Cá nhân kinh doanh hoặc chủ hộ kinh doanh thuộc diện cưỡng chế thi hành quyết định hành chính về quản lý thuế có thể bị tạm hoãn xuất cảnh khi đáp ứng đồng thời các điều kiện:
Người đại diện theo pháp luật của doanh nghiệp, hợp tác xã hoặc liên hiệp hợp tác xã thuộc diện cưỡng chế có thể bị tạm hoãn xuất cảnh khi:
Quy định còn áp dụng đối với một số trường hợp khác, bao gồm:
Các nhóm đặc biệt này có điều kiện áp dụng riêng, không thể mặc nhiên sử dụng ngưỡng 50 triệu đồng hoặc 500 triệu đồng cho tất cả đối tượng.
Đây là thay đổi đặc biệt đáng chú ý.
Theo nội dung hướng dẫn triển khai Nghị định 252/2026/NĐ-CP được đăng tải trên Cổng thông tin Chính phủ, cơ quan quản lý thuế thực hiện hủy bỏ tạm hoãn xuất cảnh khi số tiền thuế nợ còn phải nộp giảm xuống dưới ngưỡng quy định đối với các nhóm đối tượng tương ứng.
Cụ thể:
| Đối tượng | Ngưỡng nợ còn lại để xem xét hủy tạm hoãn |
| Cá nhân kinh doanh, hộ kinh doanh | Dưới 50 triệu đồng |
| Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã | Dưới 500 triệu đồng |
Đối với người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký và các nhóm có điều kiện riêng, việc hủy tạm hoãn còn phụ thuộc vào những yêu cầu pháp lý tương ứng.
Điểm quan trọng: Không nên hiểu rằng mọi người chỉ cần nộp một phần tiền thuế là đương nhiên được xuất cảnh. Việc hủy tạm hoãn phải đáp ứng đúng điều kiện áp dụng cho từng trường hợp và được cơ quan có thẩm quyền cập nhật trên hệ thống.
Theo quy định tại Nghị định 49/2025/NĐ-CP, đối với các nhóm người nộp thuế thuộc diện áp dụng quy trình thông báo trước, cơ quan quản lý thuế gửi thông báo về việc dự kiến áp dụng biện pháp tạm hoãn xuất cảnh thông qua tài khoản giao dịch thuế điện tử.
Trường hợp không thể gửi bằng phương thức điện tử, thông tin được công khai trên trang thông tin điện tử của cơ quan quản lý thuế theo quy định.
Sau 30 ngày kể từ ngày thông báo, nếu người nộp thuế vẫn chưa hoàn thành nghĩa vụ theo điều kiện áp dụng, cơ quan quản lý thuế thực hiện các bước để áp dụng biện pháp tạm hoãn xuất cảnh.
Tuy nhiên, thời hạn thông báo này không được áp dụng đồng nhất cho mọi nhóm đối tượng.
Do đó, người nộp thuế cần thường xuyên kiểm tra thông tin thuế điện tử, đặc biệt khi đang có khoản nợ quá hạn.
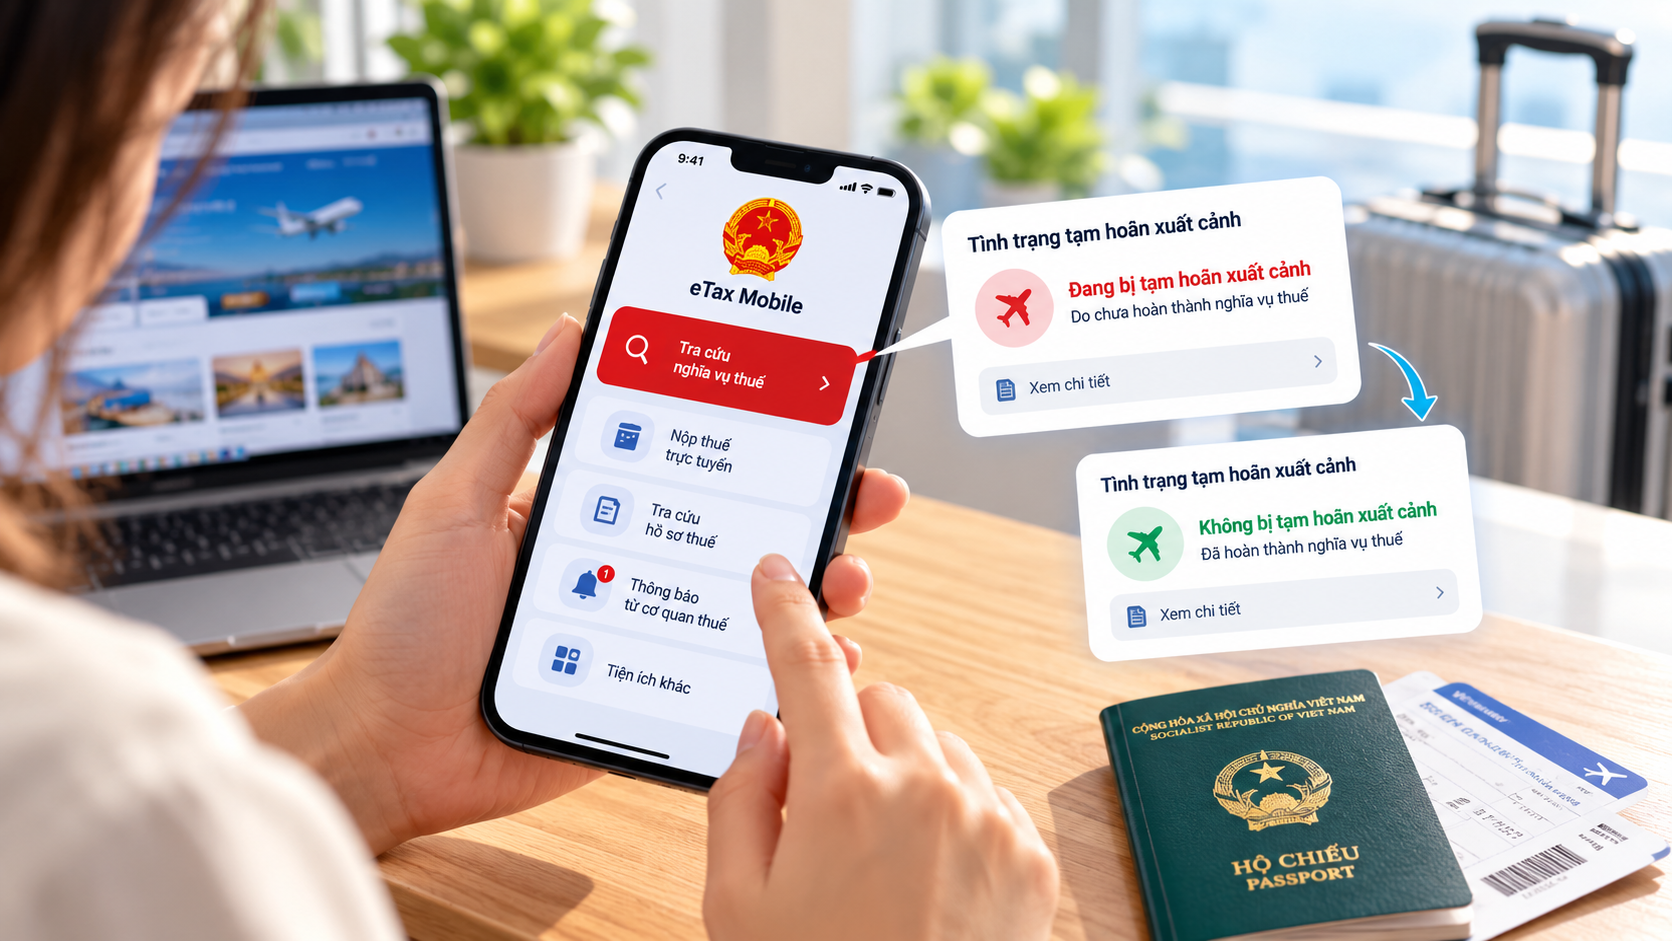
Để hạn chế nguy cơ bị gián đoạn chuyến đi, hành khách nên chủ động kiểm tra nghĩa vụ thuế trước ngày khởi hành.
Bước 1: Kiểm tra thông tin trên eTax Mobile
Truy cập ứng dụng eTax Mobile của cơ quan thuế, đăng nhập tài khoản cá nhân và kiểm tra các thông tin liên quan đến nghĩa vụ thuế, khoản nợ và tình trạng tạm hoãn xuất cảnh nếu được hệ thống hiển thị.
Bước 2: Kiểm tra thông báo của cơ quan thuế
Xem lại các thông báo điện tử hoặc văn bản liên quan đến khoản nợ thuế, quyết định cưỡng chế và việc áp dụng biện pháp tạm hoãn xuất cảnh.
Bước 3: Xử lý khoản nợ thuế nếu phát sinh
Nếu có khoản nợ thuộc diện phải xử lý, người nộp thuế cần thực hiện nghĩa vụ theo hướng dẫn của cơ quan thuế.
Bước 4: Xác nhận tình trạng hủy tạm hoãn xuất cảnh
Nếu đã bị áp dụng biện pháp tạm hoãn xuất cảnh, hành khách cần kiểm tra việc cơ quan thuế đã ban hành thông báo hủy và cơ quan quản lý xuất nhập cảnh đã cập nhật trạng thái tương ứng.
Không nên chỉ căn cứ vào chứng từ chuyển tiền thành công để kết luận rằng mình đã đủ điều kiện xuất cảnh.
Một điểm mới đáng chú ý trong quy định năm 2026 là cơ chế xử lý khi người nộp thuế đã thực hiện nghĩa vụ nhưng dữ liệu chưa được cập nhật kịp thời.
Trong trường hợp này, người nộp thuế có thể gửi thông tin phản hồi kèm bản chụp chứng từ nộp tiền bằng phương thức điện tử thông qua hệ thống thông tin quản lý thuế.
Sau khi tiếp nhận, cơ quan quản lý thuế thực hiện cập nhật thông tin và xử lý thông báo hủy tạm hoãn xuất cảnh theo quy định.
Đây là cơ chế quan trọng giúp hạn chế những vướng mắc phát sinh do chậm cập nhật dữ liệu.
Tuy nhiên, hành khách vẫn cần chờ trạng thái hủy tạm hoãn xuất cảnh được xử lý hợp lệ trước khi thực hiện thủ tục xuất cảnh.
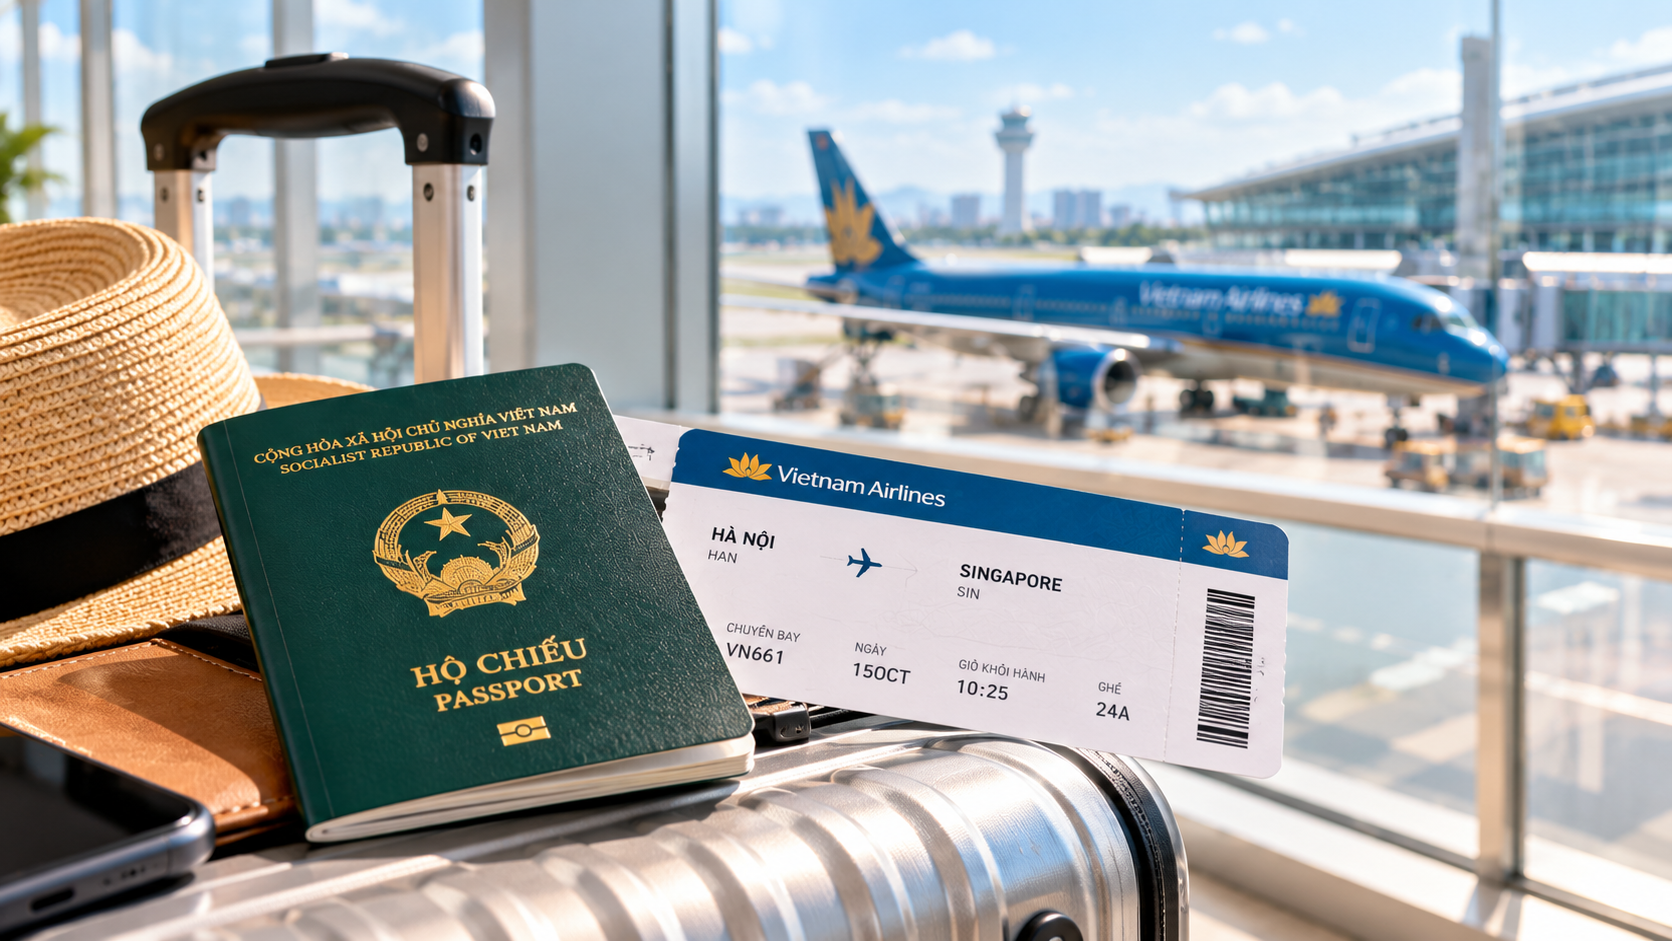
Đối với những người chuẩn bị đi du lịch nước ngoài, đặc biệt là chủ hộ kinh doanh, người đại diện doanh nghiệp hoặc người thường xuyên phát sinh nghĩa vụ thuế, TopTravel khuyến nghị:
Không thể kết luận chỉ dựa vào số tiền nợ. Đối với cá nhân kinh doanh, chủ hộ kinh doanh thuộc nhóm áp dụng ngưỡng thông thường, quy định xác định ngưỡng từ 50 triệu đồng và thời gian quá hạn trên 120 ngày cùng các điều kiện liên quan.
Tuy nhiên, những nhóm đối tượng đặc biệt có thể chịu điều kiện khác.
Có thể. Người đại diện theo pháp luật của doanh nghiệp có thể bị áp dụng biện pháp tạm hoãn xuất cảnh khi doanh nghiệp đáp ứng các điều kiện pháp luật quy định.
Không phải mọi giám đốc hoặc người quản lý doanh nghiệp đều mặc nhiên thuộc diện này.
Việc hủy tạm hoãn xuất cảnh được thực hiện thông qua quy trình phối hợp giữa cơ quan quản lý thuế và cơ quan quản lý xuất nhập cảnh. Người nộp thuế cần đáp ứng điều kiện hủy và được cập nhật trạng thái theo quy định.
Công ty du lịch có thể hỗ trợ khách hàng về thông tin chuyến đi, điều kiện vé, phương án thay đổi lịch trình và những thủ tục liên quan đến dịch vụ du lịch. Tuy nhiên, chỉ cơ quan có thẩm quyền mới có thể thực hiện việc hủy bỏ tạm hoãn xuất cảnh.
Quy định mới về tạm hoãn xuất cảnh do nợ thuế đang được điều chỉnh theo hướng tăng cường ứng dụng công nghệ, rút ngắn thời gian xử lý và tạo thuận lợi hơn cho người nộp thuế.
Tuy nhiên, thông tin “nộp thuế xong 15 phút là được xuất cảnh” không nên được hiểu như một cam kết áp dụng cho mọi trường hợp.
Để chuyến du lịch hoặc công tác nước ngoài diễn ra thuận lợi, hành khách nên kiểm tra nghĩa vụ thuế từ sớm, xử lý các khoản nợ thuộc diện áp dụng và xác nhận tình trạng xuất cảnh trước ngày khởi hành.
TopTravel – Đồng hành cùng bạn trên những hành trình khám phá thế giới.
Bài viết cung cấp thông tin tham khảo về quy định pháp luật và thủ tục xuất cảnh, không thay thế xác nhận chính thức từ cơ quan thuế hoặc cơ quan quản lý xuất nhập cảnh.
Chính phủ – Nghị định 49/2025/NĐ-CP ngày 28/02/2025 về ngưỡng áp dụng tạm hoãn xuất cảnh.
Cổng thông tin Chính phủ – Hướng dẫn triển khai Nghị định 252/2026/NĐ-CP về quản lý thuế.
Báo Điện tử Chính phủ – Thông tin về đối tượng, điều kiện và quy trình tạm hoãn xuất cảnh do nợ thuế.
Bộ Tài chính – Thông tin giải đáp của Cục Thuế về biện pháp tạm hoãn xuất cảnh khi nợ thuế.
TRUNG TÂM LỮ HÀNH QUỐC TẾ TOP TRAVEL
GIẤY PHÉP LỮ HÀNH QUỐC TẾ SỐ 01-897 /20 16/TCDL-GPLHQT - Ngày Cấp: 03/11/2016 - Nơi Cấp: Phòng ĐKKD số 2 Sở kế hoạch đầu tư TP.Hà Nội




Bản quyền của Top Travel ® 2018 Vui lòng ghi rõ nguồn "www.toptravel.vn" ® khi sử dụng lại thông tin từ website này, xin cảm ơn !